Introdução
Financiar um automóvel pode ser a solução para quem precisa de mobilidade, mas a decisão envolve analisar a taxa de juros praticada pelas instituições. Quando o custo do crédito ultrapassa 1,5 % ao mês, surgem dúvidas sobre a viabilidade da operação. Neste artigo vamos entender os fatores que influenciam essa taxa, comparar alternativas e apontar os pontos críticos que o consumidor deve observar antes de fechar o contrato.
O que significa uma taxa de 1,5 % ao mês?
Uma taxa de 1,5 % ao mês equivale a aproximadamente 19,56 % ao ano, considerando juros simples, ou cerca de 20 % ao ano quando calculada pelo regime de capitalização composta (CET – Custo Efetivo Total). Essa taxa impacta diretamente o valor final pago, pois incide sobre o saldo devedor a cada período e, portanto, aumenta o valor das parcelas.
- Juros compostos: a cada pagamento, os juros são calculados sobre o saldo ainda não amortizado, o que faz o custo total crescer de forma exponencial.
- Impacto no CET: além dos juros, o CET inclui tarifas, seguros obrigatórios e impostos. Mesmo que a taxa nominal seja 1,5 % ao mês, o CET pode ficar acima de 22 % ao ano.
- Comparação com outras modalidades: consignado, crédito pessoal ou leasing costumam apresentar juros menores, mas variam conforme o perfil de risco do cliente.
Quando a taxa acima de 1,5 % pode ser justificável?
Nem toda taxa elevada indica um mau negócio. Existem situações em que o custo maior pode ser compensado por outros benefícios. Avaliar o contexto ajuda a decidir se o financiamento vale a pena.
- Entrada reduzida: se o comprador possui pouca disponibilidade para dar uma entrada alta, a instituição pode cobrar juros mais altos para compensar o maior risco.
- Prazos mais curtos: financiamentos de 12 a 24 meses costumam ter taxas maiores, mas o valor total pago em juros pode ser menor que um contrato de 60 meses com taxa menor.
- Perfil de crédito: consumidores com histórico de inadimplência ou score baixo costumam ser classificados como de risco, o que eleva a taxa. Nesse caso, a alternativa pode ser melhorar o score antes de solicitar o crédito.
- Benefícios adicionais: algumas instituições oferecem seguros contra perda total, assistência 24 h ou manutenção incluída. Esses serviços podem encarecer a taxa, mas representar economia futura.
Como comparar opções e reduzir o custo do financiamento
Para tomar uma decisão informada, o consumidor deve comparar diferentes propostas e analisar o custo total da operação, não apenas a taxa nominal.
- Solicite o CET detalhado: o documento deve listar juros, seguro obrigatório, tarifa de cadastro, IOF e demais encargos. Essa informação permite comparar o custo real entre credores.
- Simule diferentes prazos: usar planilhas ou simuladores online ajuda a visualizar como a variação de prazo afeta o valor das parcelas e o total pago.
- Negocie a entrada: um aporte maior reduz o saldo financiado e, consequentemente, o valor dos juros acumulados. Se for possível, reserve parte do orçamento para a entrada.
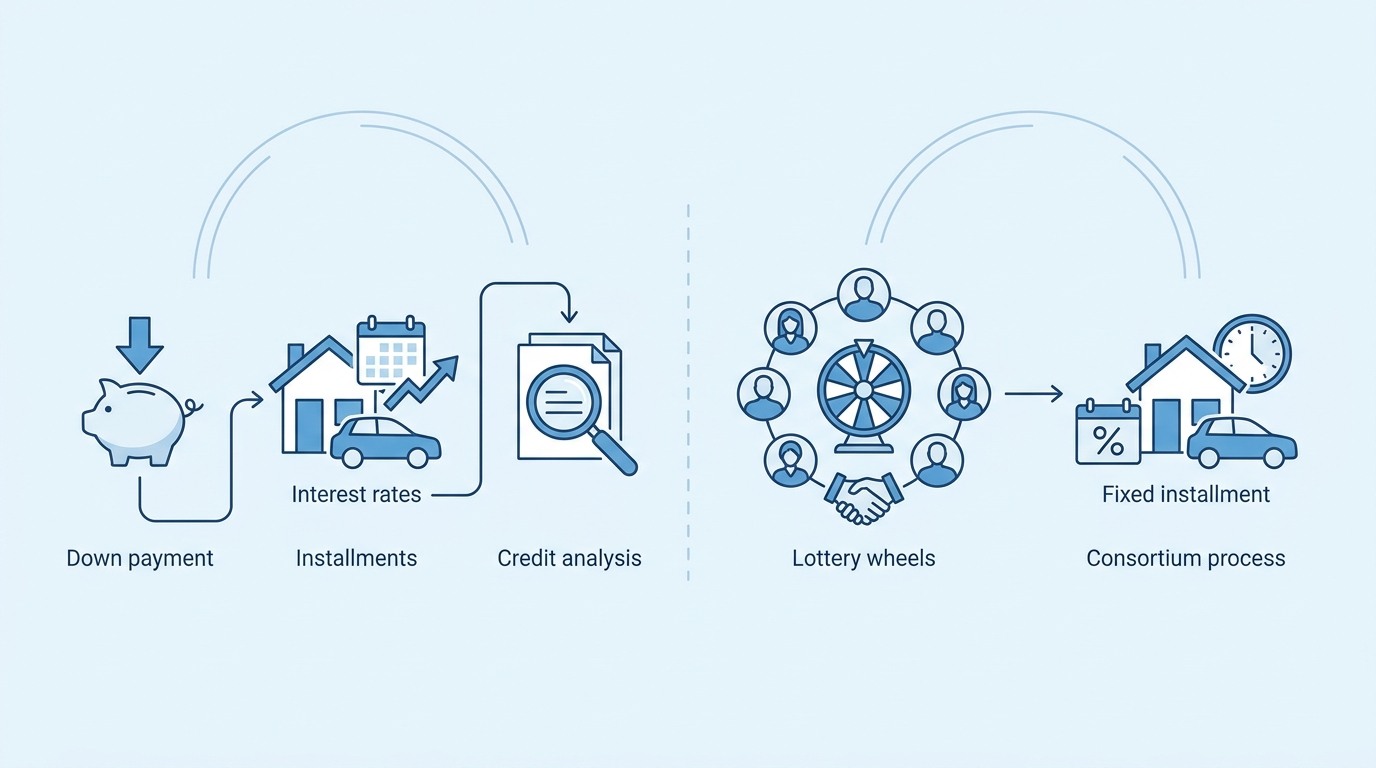
- Considere o consórcio como alternativa: o consórcio não tem juros, mas há taxa de administração. Embora a contemplação possa levar mais tempo, o custo total costuma ser inferior ao de um financiamento tradicional.
- Verifique a taxa de juros efetiva mensal: converta o CET anual para a taxa mensal equivalente (CET anual ÷ 12) e compare com a taxa anunciada. Diferenças significativas indicam a presença de custos ocultos.
- Avalie seu fluxo de caixa: a parcela não deve comprometer mais de 30 % da renda líquida. Caso a taxa alta eleve a parcela acima desse limite, o risco de inadimplência aumenta.
Conclusão
Financiar um carro com taxa de juros superior a 1,5 % ao mês pode ser viável em situações específicas, como necessidade de entrada baixa, prazo curto ou inclusão de serviços que agregam valor. Contudo, é fundamental analisar o CET, comparar diferentes ofertas e avaliar o impacto no orçamento familiar. Quando houver dúvidas, considerar o consórcio ou melhorar o histórico de crédito antes de solicitar o financiamento pode reduzir significativamente o custo final. Cada decisão depende do perfil e das prioridades do consumidor, sendo essencial fazer cálculos detalhados e buscar a alternativa que melhor se ajuste à realidade financeira de quem pretende adquirir o veículo.