Introdução
Ao planejar a compra de um imóvel, muitas pessoas se deparam com duas opções principais de crédito: o consórcio e o financiamento. Embora ambos visem viabilizar a aquisição da casa própria, o modo como funcionam, as exigências e os custos envolvidos são bem diferentes. Entender essas diferenças é fundamental para escolher a alternativa que melhor se adapta ao seu orçamento, ao seu perfil de crédito e ao prazo desejado para a compra.
Como funciona o financiamento de imóvel
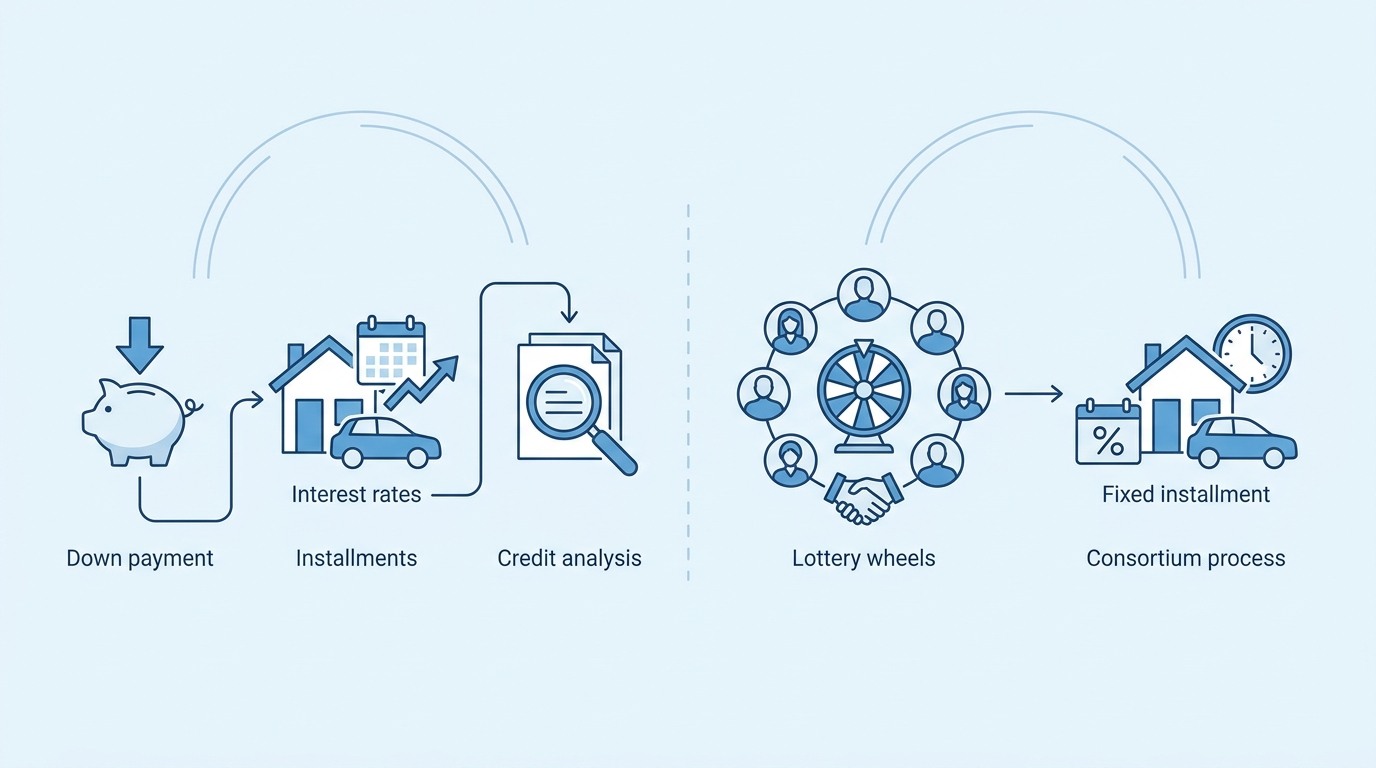
No financiamento, o banco ou a instituição financeira disponibiliza o valor total do bem imediatamente, mediante a aprovação de crédito. O comprador paga uma entrada – que pode variar de 10% a 30% do valor do imóvel – e o restante é parcelado em prestações mensais, acrescidas de juros e, em alguns casos, de seguros obrigatórios.
- Entrada: quanto maior, menor será o saldo devedor e, consequentemente, o valor das parcelas.
- Prazo: normalmente entre 10 e 35 anos, dependendo da política da instituição e da capacidade de pagamento do cliente.
- Taxa de juros: pode ser fixa ou pós‑fixada (atrelada ao CDI, Selic ou outro indexador). As taxas variam conforme o perfil de crédito, o valor do imóvel e a taxa de risco da operação.
- Análise de crédito: inclui verificação de renda, histórico de pagamento, compromissos financeiros e, em alguns casos, avaliação do bem.
- Custos adicionais: taxa de abertura de crédito (TAE), seguro de vida e de danos ao imóvel, e impostos como o ITBI e o registro em cartório.
O principal benefício do financiamento é a rapidez: o bem pode ser usado logo após a assinatura do contrato e a liberação do crédito. Por outro lado, o custo total da operação costuma ser maior devido aos juros ao longo de todo o período.
Como funciona o consórcio de imóvel
O consórcio é uma modalidade de compra baseada na união de um grupo de pessoas que contribuem mensalmente com parcelas iguais. A cada mês, um ou mais participantes são contemplados por meio de sorteio ou lance, recebendo uma carta de crédito que pode ser usada para adquirir o imóvel.
- Valor da carta de crédito: corresponde ao preço do imóvel ou ao valor máximo definido no contrato. O consorciado pode usar a carta para comprar um imóvel à vista ou complementar o pagamento em outra operação.
- Prazo de pagamento: varia de 60 a 180 meses, de acordo com o plano escolhido.
- Taxa de administração: cobrada pela administradora do consórcio, substitui os juros e costuma ficar entre 15% e 20% do valor total do bem, distribuída ao longo das parcelas.
- Fundo de reserva e seguro: alguns grupos incluem fundo de reserva (para garantir a continuidade do grupo) e seguro de vida ou de inadimplência, cujos custos são incorporados às parcelas.
- Contemplação: pode acontecer rapidamente se o consorciado oferecer um lance (valor pago adiantado) ou demorar até o final do prazo, quando a contemplação é garantida por sorteio.
Ao contrário do financiamento, o consórcio não gera juros, mas exige disciplina para pagar as parcelas por todo o período. Além disso, a contemplação não é imediata, o que pode ser um obstáculo para quem tem pressa em adquirir o imóvel.
Principais diferenças entre consórcio e financiamento
- Tempo para adquirir o bem: no financiamento a compra é imediata; no consórcio a contemplação pode levar meses ou anos.
- Custo total da operação: o financiamento tem juros que podem elevar significativamente o valor final pago; o consórcio tem taxa de administração, que costuma ser menor que a soma dos juros de um financiamento de longo prazo.
- Exigência de entrada: o financiamento costuma exigir uma entrada mínima; o consórcio pode ser iniciado sem nenhum valor à vista, embora lances maiores possam acelerar a contemplação.
- Flexibilidade de uso da carta de crédito: no consórcio a carta pode ser usada para comprar, construir ou reformar um imóvel, enquanto no financiamento o recurso costuma ser destinado exclusivamente ao bem adquirido.
- Risco de inadimplência: no financiamento, a perda do bem pode ocorrer em caso de atraso prolongado; no consórcio, a inadimplência de um participante pode ser compensada pelo fundo de reserva, mas ainda assim pode impactar o grupo.
- Impacto no score de crédito: ambos podem melhorar o score quando as parcelas são pagas em dia, mas o financiamento costuma ser mais valorizado por ser um crédito maior e mais complexo.
Quando considerar cada opção
Escolher entre consórcio e financiamento depende de fatores pessoais e de mercado. Se a prioridade é entrar no imóvel o quanto antes, contar com recursos para reformas imediatas ou garantir a taxa de juros atual antes de possíveis aumentos, o financiamento tende a ser a alternativa mais adequada. Por outro lado, quem tem disciplina para honrar parcelas mensais por um período maior, não tem pressa para adquirir o bem e deseja reduzir o custo total da operação pode encontrar no consórcio uma solução mais econômica.
É importante analisar a taxa de administração do consórcio, comparar a TAE (Taxa Anual Efetiva) de diferentes propostas de financiamento, simular diferentes cenários de entrada e prazo, e avaliar a própria capacidade de pagamento ao longo do tempo. Consultar um especialista ou usar simuladores disponibilizados por instituições pode ajudar a visualizar o impacto de cada escolha no orçamento familiar.
Conclusão
Consórcio e financiamento são caminhos distintos para a realização do sonho da casa própria. Enquanto o financiamento oferece rapidez, ele traz juros que aumentam o valor total pago. O consórcio, por sua vez, elimina os juros, porém requer paciência e disciplina para aguardar a contemplação. Avaliar o perfil financeiro, a urgência da compra e as condições oferecidas por cada modalidade é essencial para tomar a decisão mais alinhada às suas necessidades. Lembre‑se de que as condições podem variar conforme a instituição, o valor do bem e o histórico de crédito, portanto, sempre compare diferentes propostas antes de fechar o contrato.