Introdução
Comprar a casa própria costuma ser um dos maiores projetos de vida de muitas pessoas no Brasil. Para transformar esse sonho em realidade, a maioria recorre a duas modalidades de crédito: o financiamento e o consórcio. Cada uma tem características próprias, que influenciam no valor da entrada, no tamanho das parcelas, nas taxas de juros e até no tempo de espera até a liberação do bem. Este artigo traz um panorama comparativo entre as duas opções, ajudando o leitor a identificar quais fatores observar antes de tomar a decisão.
Como funciona o financiamento de imóvel
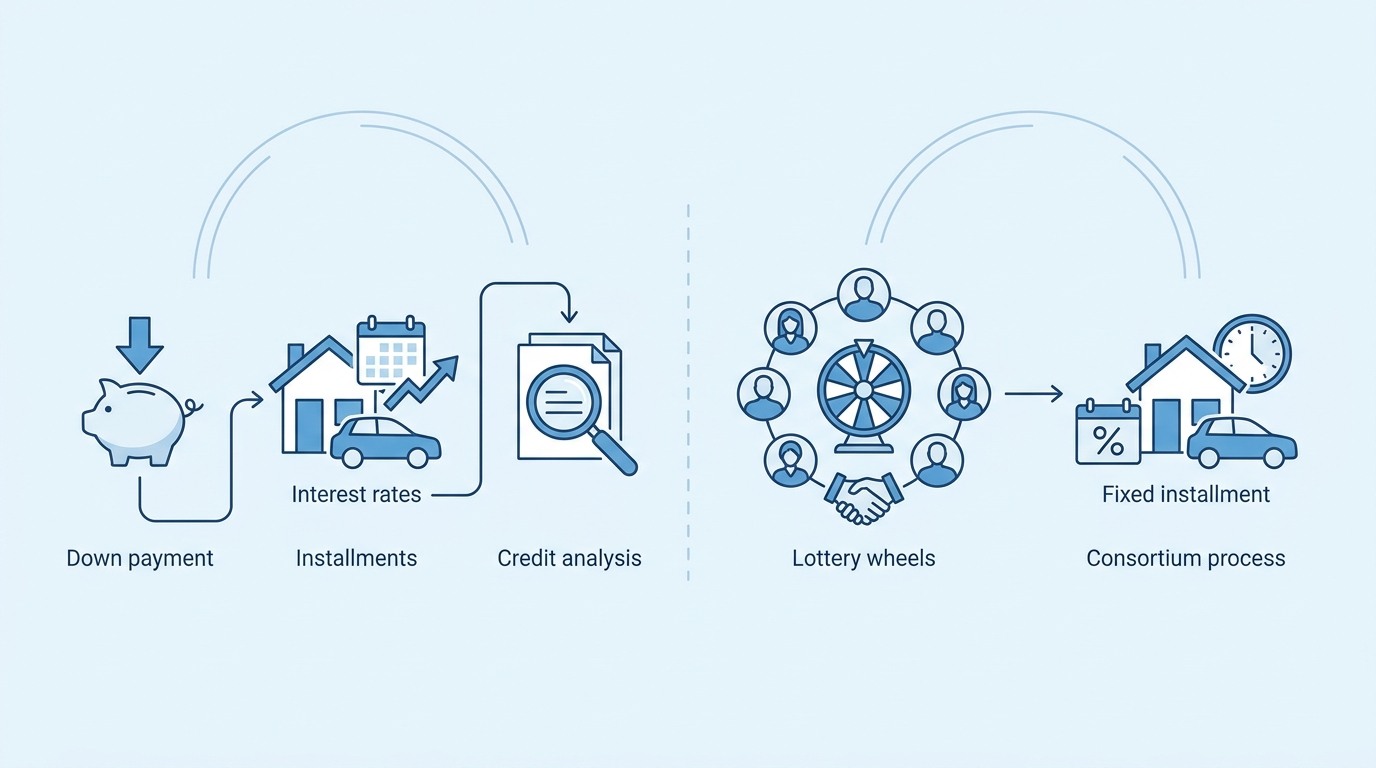
No financiamento, a instituição credora disponibiliza o valor total do imóvel logo no início da contratação, mediante aprovação de crédito. O comprador paga uma entrada – geralmente entre 10 % e 30 % do valor do bem – e o restante é parcelado em prazos que podem chegar a 35 anos. As principais variáveis são:
- Taxa de juros: normalmente expressa em Sistema de Amortização Constante (SAC) ou Price. As taxas podem variar conforme o perfil do cliente, a política da instituição e o tipo de bem (novo ou usado).
- Prazo de pagamento: quanto maior o prazo, menores as parcelas, porém maior o custo total devido aos juros acumulados.
- Entrada: quanto maior a quantia paga inicialmente, menor o valor financiado e, consequentemente, a taxa de juros efetiva pode ser reduzida.
- Seguro e tarifas: o contrato costuma incluir seguro de vida e de imóvel, além de tarifas de avaliação e registro.
- Análise de crédito: o processo pode ser rápido ou levar algumas semanas, dependendo da documentação apresentada e do score de crédito do solicitante.
O financiamento permite a ocupação imediata do imóvel, o que pode ser essencial para quem precisa mudar de residência com urgência. Por outro lado, o comprometimento de parte da renda mensal por muitos anos pode limitar a capacidade de investimento em outras áreas.
Como funciona o consórcio de imóvel
O consórcio funciona como um grupo de pessoas que, mediante pagamento de parcelas mensais, acumulam recursos para a compra de um bem. A cada mês, um ou mais participantes são contemplados – por sorteio ou lance – e recebem a carta de crédito, que pode ser utilizada para adquirir o imóvel desejado. As características principais são:
- Ausência de juros: o consórcio não cobra juros, mas há cobrança de taxa de administração, que pode variar entre 10 % e 20 % do valor total do bem, distribuída ao longo das parcelas.
- Prazo de contemplação: não há garantia de quando ocorrerá a contemplação. Pode ser nos primeiros meses, via lance, ou apenas ao final do plano, caso o participante nunca ofereça lances.
- Entrada opcional: é possível ofertar uma entrada para reduzir o número de parcelas ou aumentar as chances de ser contemplado mais rapidamente.
- Flexibilidade de uso: a carta de crédito pode ser usada para comprar imóvel novo, usado, ou até para quitar financiamento já existente.
- Exigência de pagamento regular: o participante deve manter as parcelas em dia até ser contemplado, sob pena de exclusão do grupo.
O consórcio costuma ser vantajoso para quem tem disciplina financeira e não tem pressa para mudar de moradia, pois o custo total pode ser menor que o de um financiamento tradicional.
Comparando custos e benefícios
Para decidir entre financiamento e consórcio, é fundamental analisar alguns aspectos práticos que impactam diretamente o orçamento familiar:
- Custo total do crédito: no financiamento, os juros podem elevar o valor pago em até 50 % ou mais em relação ao preço à vista. No consórcio, a taxa de administração costuma ser menor, mas a possibilidade de ser contemplado somente ao final do plano pode gerar custos indiretos, como aluguel temporário.
- Tempo para aquisição: o financiamento entrega o bem imediatamente após a aprovação. O consórcio depende da contemplação, que pode levar meses ou anos, a menos que o participante ofereça lances elevados.
- Flexibilidade de pagamento: ambos permitem parcelas fixas, mas o financiamento oferece opções de amortização que podem reduzir o saldo devedor mais rapidamente, enquanto o consórcio tem parcelas geralmente estáveis ao longo de todo o plano.
- Risco de inadimplência: no financiamento, a falta de pagamento pode resultar em execução da garantia (o imóvel). No consórcio, a inadimplência pode gerar exclusão e perda das parcelas já pagas, dependendo das regras do grupo.
- Impacto no crédito: a solicitação de financiamento envolve análise de score, o que pode gerar consulta ao SPC/Serasa. A adesão ao consórcio costuma ter menos impacto imediato, mas a falta de pagamento das parcelas pode afetar o histórico de crédito.
Quando cada modalidade pode ser mais adequada
Não existe uma resposta única; a escolha depende do perfil e dos objetivos de cada comprador. Considere os seguintes cenários:
- Precisão de moradia imediata: se a necessidade de mudança for urgente – por exemplo, ao iniciar um novo emprego em outra cidade – o financiamento costuma ser a alternativa mais prática.
- Disciplina para poupar a longo prazo: quem tem hábito de pagar as parcelas em dia e pode esperar pela contemplação pode encontrar no consórcio um custo menor, especialmente se planeja a compra para alguns anos à frente.
- Disponibilidade de entrada: quem tem recursos para dar uma entrada alta pode reduzir o prazo e o valor das parcelas no financiamento, tornando-o mais atrativo.
- Perfil de risco: quem prefere evitar juros pode optar pelo consórcio, desde que esteja confortável com a incerteza da data de contemplação. Por outro lado, quem aceita pagar juros em troca da garantia de uso imediato pode escolher o financiamento.
- Planejamento tributário: o financiamento permite a dedução de juros em algumas situações específicas de declaração de imposto de renda, enquanto o consórcio não oferece esse benefício.
Conclusão
Ao avaliar a compra da casa própria, é essencial comparar não apenas as taxas de juros, mas também o prazo para obtenção do bem, a necessidade de entrada, a disciplina financeira necessária e os custos totais envolvidos. Tanto o financiamento quanto o consórcio podem ser opções viáveis, dependendo das circunstâncias individuais e da capacidade de assumir compromissos de longo prazo. Recomenda‑se simular ambas as modalidades, analisar o contrato com atenção e, se possível, contar com orientação de um profissional especializado antes de fechar qualquer acordo.