Introdução
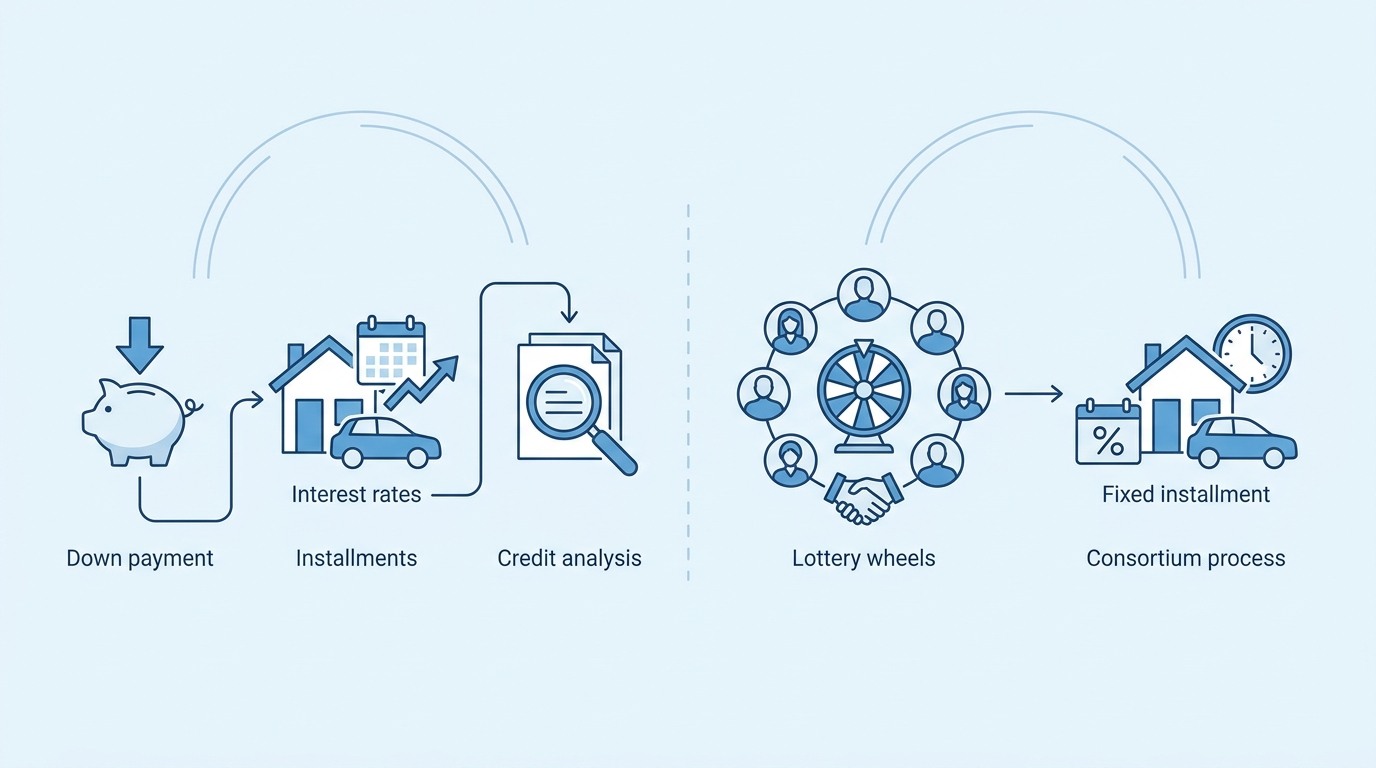
O consórcio de apartamento tem se tornado uma alternativa bastante procurada por quem deseja adquirir um imóvel sem recorrer a empréstimos com juros elevados. Apesar de ser um modelo de compra coletivo, que funciona por meio de lances e sorteios, entender como são calculadas as parcelas é fundamental para planejar o orçamento doméstico. Neste artigo, vamos explicar passo a passo a metodologia de cálculo, quais variáveis influenciam o valor final e como você pode fazer simulações mais realistas antes de aderir a um grupo de consórcio.
1. Estrutura básica de um consórcio de imóvel
Antes de entrar nos números, é importante conhecer os componentes que compõem o contrato de consórcio:
- Valor do bem: preço de referência do apartamento, que pode ser atualizado ao longo do plano com base em índices de mercado.
- Prazo: número de meses ou anos para a conclusão do grupo, que determina quantas parcelas serão pagas.
- Fundo de Reserva: percentual cobrado para cobrir despesas administrativas, seguros e possíveis inadimplências.
- Taxa de administração: valor cobrado pela administradora para gerir o grupo, geralmente expressa em % do crédito total.
- Fundo de Contemplação (opcional): recurso que pode ser usado para acelerar a contemplação por meio de lances.
Esses elementos são somados ao valor do crédito pretendido e distribuídos ao longo das parcelas. Assim, a fórmula simplificada fica:
Parcela = (Valor do bem + Taxas + Fundo de Reserva) ÷ Número de parcelas
2. Passo a passo para calcular a parcela mensal
Vamos detalhar cada etapa do cálculo, considerando um exemplo fictício para facilitar a visualização.
2.1. Defina o valor do crédito
Suponha que o apartamento desejado tenha um preço de R$ 350.000. Esse será o valor base que a administradora irá considerar para o crédito do consórcio.
2.2. Calcule as taxas da administradora
As taxas variam conforme a empresa, mas para efeitos de exemplo utilizaremos:
- Taxa de administração: 0,80% ao ano.
- Fundo de reserva: 0,20% ao ano.
Convertendo esses percentuais para o período mensal (12 meses), temos:
Taxa de administração mensal = 0,80% ÷ 12 ≈ 0,067%
Fundo de reserva mensal = 0,20% ÷ 12 ≈ 0,017%
Aplicando ao valor do crédito:
Taxa de administração mensal = R$ 350.000 × 0,00067 ≈ R$ 234,50
Fundo de reserva mensal = R$ 350.000 × 0,00017 ≈ R$ 59,50
2.3. Estime o prazo e o número de parcelas
Imagine que o consórcio tenha duração de 180 meses (15 anos). Esse será o divisor das parcelas.
2.4. Some os valores mensais
Valor mensal total = Parcela base + Taxas mensais
Parcela base = Valor do bem ÷ Número de parcelas = R$ 350.000 ÷ 180 ≈ R$ 1.944,44
Taxas mensais = Taxa de administração + Fundo de reserva = R$ 234,50 + R$ 59,50 = R$ 294,00
Parcela final = R$ 1.944,44 + R$ 294,00 ≈ R$ 2.238,44
2.5. Ajustes por reajuste de preço
Durante o período, o valor de mercado do apartamento pode ser corrigido por índices como o IGP-M ou o INCC. Se o contrato prever reajuste anual de 4%, a parcela será recalculada anualmente sobre o saldo devedor atualizado. Esse mecanismo pode elevar o valor da parcela ao longo do tempo, portanto é essencial incluir uma margem de segurança no orçamento.
3. Como usar ferramentas de simulação e o que observar
Várias administradoras disponibilizam simuladores online que permitem inserir:
- Valor do imóvel.
- Prazo desejado.
- Percentual de taxa de administração.
- Fundo de reserva.
- Possível taxa de juros (quando houver financiamento interno).
Ao usar essas ferramentas, considere os seguintes pontos:
- Taxa de administração real: algumas administradoras cobram à vista, outras diluem ao longo das parcelas. Verifique como o custo será repassado.
- Possibilidade de lances: se pretende ofertar lances para antecipar a contemplação, inclua no cálculo o valor que pretende reservar para esse fim.
- Reajuste de crédito: confirme qual índice será aplicado e se há cláusula de teto para limitar aumentos exagerados.
- Desembolso de eventual seguro: alguns contratos incluem seguro de vida ou de quebra de contrato, que pode ser incorporado à parcela.
Lembre‑se de que as simulações são estimativas. As condições reais podem variar conforme a política da administradora, o perfil de crédito do participante e a situação econômica do país.
4. Dicas para organizar o orçamento antes de aderir
Para evitar surpresas, siga estas recomendações práticas:
- Monte uma planilha com a parcela inicial calculada e inclua um acréscimo de 5% a 10% para cobrir possíveis reajustes.
- Reserve um fundo de emergência equivalente a, no mínimo, três meses da parcela, já que o pagamento é obrigatório até a quitação.
- Analise a relação entre o prazo escolhido e o valor da parcela: prazos mais curtos aumentam o valor mensal, mas reduzem o tempo de comprometimento.
- Considere a possibilidade de usar parte do FGTS para dar um lance ou reduzir o saldo devedor, caso a administradora permita essa operação.
- Verifique se há penalidades por atraso ou desistência e inclua esses custos nas projeções de longo prazo.
Conclusão
Calcular as parcelas de um consórcio de apartamento exige atenção a diversos componentes – valor do bem, taxa de administração, fundo de reserva, prazo e possíveis reajustes. Embora o cálculo básico seja simples, as variáveis adicionais podem influenciar significativamente o valor final a ser pago. Use simuladores, faça projeções conservadoras e mantenha uma reserva de emergência para garantir que o compromisso financeiro se encaixe no seu planejamento. Assim, o consórcio pode ser uma ferramenta viável para a aquisição do seu imóvel, sempre lembrando que as condições podem variar conforme a administradora e as regras vigentes no momento da contratação.