Introdução
Conquistar a tão desejada liberdade de ter um carro próprio pode parecer um objetivo distante para quem possui um score de crédito considerado baixo. O score, que reflete o histórico de pagamento e o comportamento financeiro do consumidor, é um dos principais critérios analisados pelas instituições ao avaliar pedidos de financiamento. No entanto, um número inferior ao ideal não significa que a porta esteja fechada. Neste artigo, vamos entender como funciona a análise de crédito no financiamento de veículos, quais estratégias podem melhorar as chances de aprovação e quais cuidados são essenciais para quem está pensando em assumir esse compromisso.
Como as instituições avaliam o risco de crédito
A avaliação de risco é um processo que combina informações quantitativas e qualitativas. Entre os principais elementos considerados estão:
- Score de crédito: pontuação que varia normalmente de 300 a 900, dependendo da agência de proteção ao crédito. Quanto mais alto, menor o risco percebido.
- Renda mensal: comprovação de que há capacidade de arcar com as parcelas sem comprometer o orçamento.
- Comprometimento de renda: relação entre o total das despesas fixas (incluindo outras dívidas) e a renda disponível.
- Tempo de vínculo empregatício: estabilidade no emprego pode ser vista como um indicativo de regularidade nos recebimentos.
- Histórico de pagamentos: registros de pagamentos em dia ou atrasados, inclusive em contas de serviços, telefonia e outros contratos.
Quando o score está baixo, a instituição pode compensar com outros fatores positivos, como uma renda robusta ou um valor de entrada significativo. Por outro lado, a ausência de garantias ou a presença de dívidas em aberto tende a elevar a taxa de juros ou até mesmo inviabilizar o crédito.
Estratégias para aumentar as chances de aprovação
Embora não exista fórmula garantida, algumas práticas podem melhorar o perfil de crédito e tornar a proposta mais atrativa para os credores.
- Oferecer uma entrada maior: ao antecipar parte do valor do veículo, diminui-se o saldo financiado e, consequentemente, o risco percebido.
- Negociar prazos menores: parcelas mais curtas reduzem o tempo de exposição ao risco e podem resultar em juros menores.
- Regularizar pendências: quitar dívidas em aberto, especialmente aquelas registradas em órgãos de proteção ao crédito, ajuda a elevar o score.
- Utilizar garantias adicionais: alguns financiadores aceitam a inclusão de um fiador ou de um bem como garantia, o que pode suavizar a análise.
- Manter documentos organizados: comprovantes de renda, extratos bancários e declarações de imposto de renda atualizados facilitam a avaliação.
Vale lembrar que cada instituição tem políticas internas diferentes, portanto, o que funciona em uma pode não ser suficiente em outra. É recomendável pesquisar e comparar as condições antes de submeter a proposta.
Custos envolvidos e impacto do score nas taxas de juros
O financiamento de veículo inclui diversos componentes que afetam o valor final pago:
- Taxa de juros: normalmente expressa ao ano (CET – Custo Efetivo Total). Um score baixo tende a elevar essa taxa, pois o credor busca compensar o risco maior.
- IOF (Imposto sobre Operações Financeiras): incide sobre o valor financiado e varia conforme o prazo.
- Taxas administrativas: podem ser cobradas pela abertura de crédito ou pela análise de documentação.
- Seguro obrigatório: em alguns casos, o contrato inclui cobertura de danos ao veículo e ao condutor.
Ao comparar ofertas, é essencial observar o CET, que reúne todas as despesas em um único indicador. Mesmo que a taxa nominal pareça atrativa, custos adicionais podem torná-la menos vantajosa. Um score mais alto costuma proporcionar um CET mais baixo, mas a presença de uma entrada expressiva ou de garantias pode equilibrar a equação para quem tem pontuação reduzida.
Alternativas ao financiamento tradicional
Para quem encontra dificuldades em obter aprovação ou prefere condições mais flexíveis, existem outras opções que podem ser analisadas:
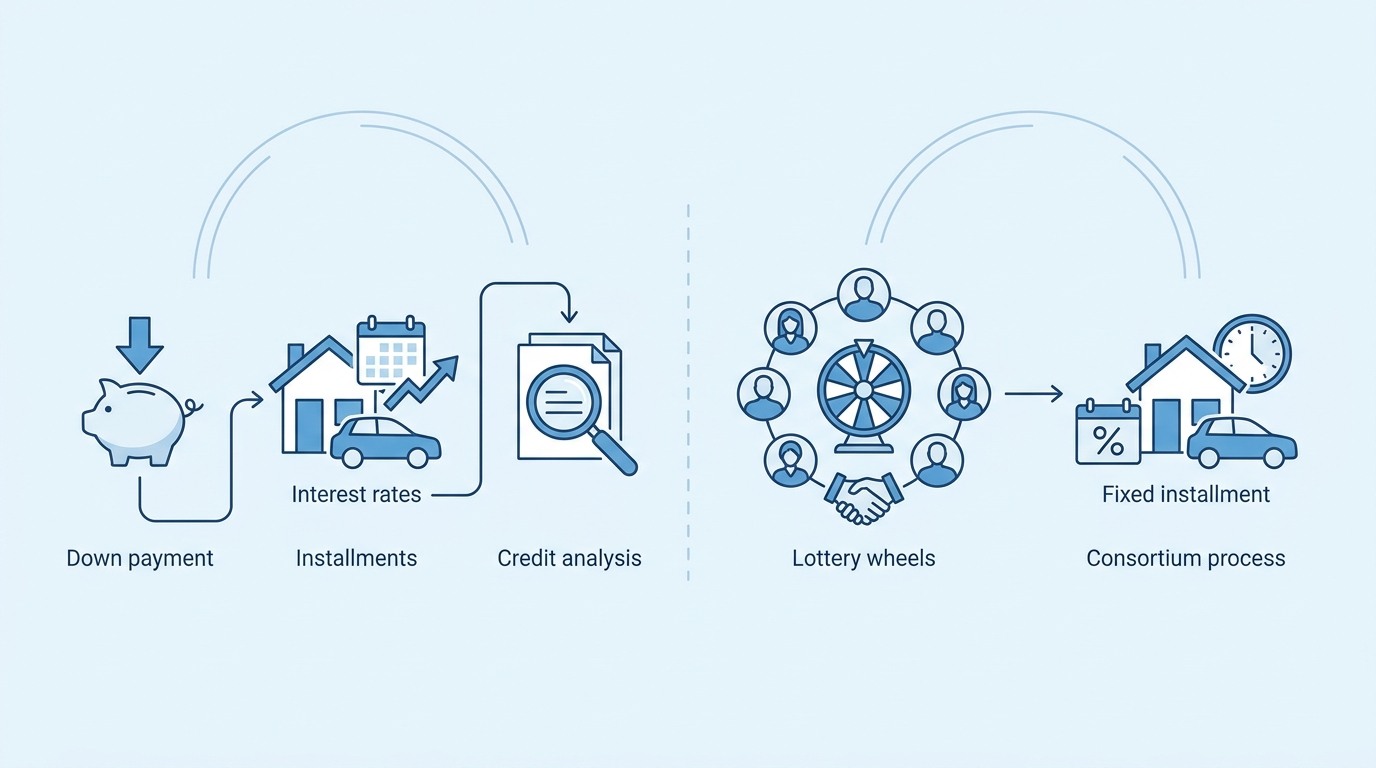
- Consórcio: modalidade de compra em grupo, sem juros, onde o participante paga parcelas mensais e pode ser contemplado por sorteio ou lance. Não exige análise de crédito tão rígida, porém demanda paciência até a contemplação.
- Financiamento com garantia de imóvel: ao oferecer um bem imóvel como garantia, a instituição pode conceder taxas menores, pois o risco está mais protegido.
- Leasing: contrato de locação com opção de compra ao final. O bem permanece em nome da empresa de leasing durante a vigência, o que pode facilitar a aprovação.
Cada alternativa tem particularidades quanto a prazo, custo total e requisitos de entrada. Avaliar o planejamento financeiro pessoal e o horizonte de tempo desejado ajudará a escolher a solução mais adequada.
Conclusão
Conseguir financiamento de veículo com score baixo é viável, porém depende de uma combinação de fatores que vão além da pontuação isolada. Oferecer uma entrada robusta, manter as finanças organizadas e considerar garantias adicionais são estratégias que podem melhorar a avaliação de risco. Além disso, comparar o CET entre diferentes instituições e analisar alternativas como consórcio ou leasing são passos importantes para tomar uma decisão consciente. Lembre‑se de que as condições variam de acordo com a política de cada credor, e o planejamento financeiro cuidadoso continua sendo a base para evitar surpresas no futuro.