Introdução
Ter um cartão de crédito é, para muita gente, sinônimo de praticidade no dia a dia e de oportunidade para construir um histórico de crédito saudável. Contudo, quando a pessoa possui restrições nos órgãos de proteção ao crédito — popularmente chamadas de “negativado” — a busca por um cartão pode parecer mais difícil. Este artigo explica como funciona o processo de obtenção de um cartão de crédito para negativado, quais são as principais características desses produtos e onde é possível solicitar, sempre lembrando que as condições podem variar de acordo com a instituição financeira.
Como funciona um cartão de crédito para negativado?
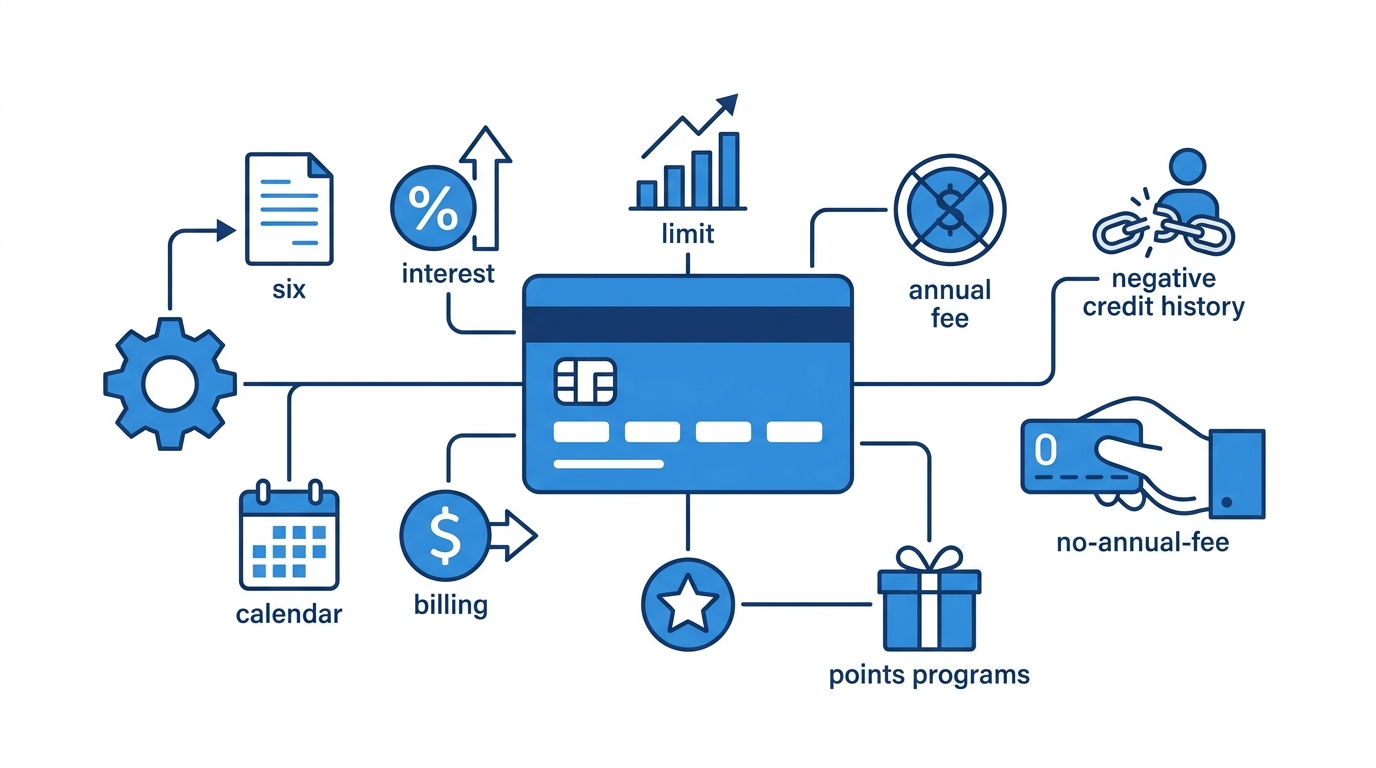
Mesmo quem está com o nome inscrito em cadastros de inadimplência pode conseguir um cartão de crédito, mas o modelo oferecido costuma ser diferente dos produtos convencionais. As principais diferenças estão no limite, nas taxas e nas exigências de documentação.
- Limite reduzido: o limite costuma ser bem abaixo do que um cliente com score alto teria. Isso acontece porque o risco de inadimplência é maior e a instituição busca minimizar possíveis perdas.
- Tarifas mais altas: anuidade, juros rotativos e multas podem ser superiores aos praticados em cartões para consumidores sem restrição. Em alguns casos, a anuidade pode ser isenta nos primeiros meses como estratégia de atração.
- Cartões pré-pagos ou controlados: algumas opções não funcionam como crédito tradicional. O usuário recarrega o cartão com seu próprio dinheiro e utiliza até o saldo disponível, evitando dívida, mas ainda possibilitando a prática de pagamentos eletrônicos.
- Exigência de comprovação de renda: a maioria das operadoras solicita comprovante de renda, mesmo que mínima, para calcular o limite e definir a taxa de juros.
É importante entender que a aprovação não é garantida e que o resultado da solicitação pode variar conforme a política de crédito da instituição, o valor da dívida e o histórico de pagamento anterior.
Principais critérios de análise para negativado
Ao analisar um pedido de cartão de crédito de um consumidor com restrição, as instituições consideram alguns fatores que vão além do simples registro de inadimplência. Conhecer esses critérios ajuda a entender por que alguns pedidos são aprovados e outros não.
- Score de crédito: mesmo com o nome negativado, o consumidor pode ter um score que reflita outras informações, como pagamentos de contas de serviços públicos e comportamento de uso de crédito em outras modalidades.
- Tempo de negativação: quanto mais recente a inscrição, maior o risco percebido. Algumas operadoras podem conceder cartões a quem está negativado há mais tempo, desde que haja sinais de estabilização financeira.
- Renda mensal: a comprovação de renda demonstra a capacidade de pagamento. Mesmo que a renda seja baixa, ela pode ser suficiente para um limite reduzido.
- Histórico de pagamentos: se o consumidor tem um histórico de pagamentos pontuais em outras contas (como contas de telefone, água ou energia), isso pode ser considerado positivamente.
- Uso de cartão anterior: quem já possuiu um cartão e o devolveu sem gerar dívidas pode ter mais facilidade na aprovação.
Onde solicitar um cartão de crédito para negativado?
Existem diferentes canais que o consumidor pode utilizar para buscar um cartão de crédito mesmo estando negativado. Cada um tem suas particularidades e pode oferecer condições distintas.
- Instituições financeiras tradicionais: bancos e cooperativas costumam ter linhas específicas para clientes com restrição. Geralmente, a solicitação pode ser feita online, por telefone ou diretamente em uma agência.
- Fintechs e bancos digitais: essas empresas têm processos de análise mais ágeis e, muitas vezes, utilizam algoritmos que consideram dados alternativos, como pagamento de contas de celular e consumo em apps de entrega.
- Empresas de cartões de crédito independentes: algumas empresas especializadas em cartões para negativado operam sem vínculo direto com bancos tradicionais, oferecendo produtos com limites menores e tarifas diferenciadas.
- Cartões pré-pagos: podem ser adquiridos em lojas físicas ou virtuais, sem necessidade de análise de crédito, pois funcionam como um vale-recompensa recarregável.
- Corretores de crédito: plataformas que comparam diferentes ofertas de cartões para negativado podem ajudar a encontrar a proposta mais adequada, mas é essencial verificar a credibilidade do serviço antes de compartilhar dados pessoais.
Independentemente do canal escolhido, é fundamental ler atentamente o contrato, observar as taxas de juros, o prazo de carência, as condições de renovação da anuidade e as regras de pontuação de recompensas. O consumidor deve ainda ficar atento ao prazo de validade da proposta e às possíveis exigências de documentos adicionais.
Dicas práticas para aumentar as chances de aprovação
Embora nenhuma estratégia garanta a aprovação, algumas práticas podem melhorar a avaliação de crédito e facilitar a obtenção de um cartão, mesmo com restrição.
- Regularize dívidas antigas: pagar ou negociar parcelas em atraso reduz o risco percebido pela instituição.
- Mantenha a documentação em dia: comprovantes de renda, residência e identidade atualizados facilitam a análise.
- Use o limite com responsabilidade: caso já possua um cartão, pagar a fatura integralmente demonstra disciplina financeira.
- Considere cartões sem anuidade: alguns produtos oferecem isenção da taxa anual, o que pode ser vantajoso enquanto o limite ainda é baixo.
- Explore programas de pontos: embora o acúmulo seja menor em cartões de limite reduzido, ainda é possível aproveitar recompensas que podem ser convertidas em descontos ou milhas.
Conclusão
Obter um cartão de crédito quando se está negativado não é impossível, mas requer atenção a detalhes como limite, tarifas e requisitos de renda. As instituições avaliam múltiplos critérios, e as condições variam de acordo com a política de crédito de cada empresa. Ao buscar uma opção, vale comparar diferentes canais, analisar cuidadosamente o contrato e adotar hábitos financeiros que favoreçam a regularização do nome. Dessa forma, o cartão pode se tornar uma ferramenta para melhorar o histórico de crédito, ao invés de um ponto de risco adicional.